SoC大厂涨价,拉开下半年芯片牛市序幕
看参数,天玑9400的AI效能、能耗、NPU算力等均有所提升,将与高通骁龙8 Gen4竞争,首发机种为vivo X200系列产品。联发科对天玑9400寄予很高期望,该公司在法说会上提到,今年,天玑9300系列已应用于多款5G AI手机,下一代旗舰芯片天玑9400预计10月上市,采用3nm制程生产,搭配全大核架构,将带来性能和能耗上的显著提升。
芯片市场的复苏和增长轨迹
SIA总裁兼首席执行官John Neuffer表示:“全球半导体市场在2024年第二季度增长强劲,季度销售额自2023年第四季度以来首次出现增长。6月份的销售额环比和同比都有所增长,与2023年6月相比,美洲市场以42.8%的增长处于领先地位。”
据WSTS统计,2024年第一季度,全球半导体市场规模为1377亿美元,比2023年第四季度下降5.7%,比去年同期增长15.2%。
从2023年第四季度到2024年第一季度,各大芯片公司的收入也呈现出明显变化,例如,存储芯片大厂美光科技增长了23%,意法半导体则下降了19%,英伟达增长最为显眼,收入达到260亿美元。 总体来看,存储芯片厂商增长了12%,非存储厂商下降了2%。
PC方面,2024年第二季度,联想电脑出货量为1470万台,同比增长3.52%,惠普电脑出货量同比增长2.24%,达到1370万台,戴尔电脑出货量同比下降1.94%至1010万台,苹果电脑出货量同比增长21.28%,达到570万台,宏碁电脑出货量同比增长12.82%,达到440万台。
基于PC和手机这两大消费类电子产品市场的明显回暖,带动相关芯片元器件市场升温。
6月,消费类芯片订单缓慢增长,库存稳定,汽车芯片库存较高,订单稳定,工业类订单有所改善,库存降幅明显,通信类芯片订单及库存未见改善,AI芯片订单需求强劲。
英伟达发布了全新的H200 GPU和GH200(采用CPU+GPU架构),H200首次搭载最新一代的高带宽内存HBM3e。HBM的高带宽让数据可以快速流通,面对AI大模型千亿、万亿级别的参数,服务器中负责计算的GPU必须搭载HBM。在处理 Meta 的大语言模型 Llama2(700亿参数)时,H200的推理速度比H100提高了两倍,处理高性能计算的应用程序时有 20%以上的提升,采用HBM3e,可实现1.4倍内存带宽和1.8倍内存容量的提升。
就全年来看,来自闪存市场的数据显示,预计2024年存储市场规模将比去年提升42%以上,产能方面,预计DRAM比去年增长15%,将达到2370亿Gb当量,NAND Flash增长20%,将超过8000亿Gb当量。回顾2019~2023年这一轮周期,经历了供过于求、疫情、缺货、库存、超跌,最终以原厂主动减产结束,截止到2023年第四季度,原厂获利都有非常可观的改善,到2024年第一季度,经历再次大涨之后,预计大部分公司的利润率都会全面扭转,今年下半年的存储器价格将保持平稳向上的趋势。
从芯片品类看,WSTS预计,2024年增速最快的前三名是存储、逻辑芯片和处理器,分别增长44.8%、9.6%和7.0%。其它品类中,光电子产品增速约1.7%,模拟芯片受去库存和需求低迷影响,增速约为3.7%。总的来看,存储产品将成为2024年全球半导体市场复苏的关键,销售额有望恢复到2022年的水平。
以上介绍的是各种芯片及其应用市场情况,下面看一下产业链中上游的晶圆代工。
据小摩研究主管哈戈谷(Gokul Hariharan)分析,AI需求持续上升,非AI需求也逐渐恢复,更重要的是急单开始出现,包括大尺寸面板驱动IC(LDDIC)、电源管理IC(PMIC)、WiFi 5和WiFi 6芯片等,都显示出晶圆代工产业已经触底反弹,转向复苏。
非AI需求方面,3C领域的消费、通信、计算等细分应用也在今年第一季度触底,不过,汽车、工业需求可能要等到2024年底、2025年初恢复。
封测订单持续增加
今年一季度以来,市场对AI服务器的需求不断增长,加上英伟达GPU的火爆,使得台积电的CoWoS封装成为热门话题。英伟达、博通、谷歌、亚马逊、AMD等公司已广泛采用CoWoS技术产品,台积电表示,因为AI需求增加,有很多订单来到台积电,且都需要先进封装,这个需求远大于现在的产能。
半导体设备要破纪录
SEMI指出,今年,半导体设备全球总销售额有望达到1090亿美元,同比增长3.4%,将创下新的纪录。
报告指出,后端设备市场在经历了两年的萎缩后,有望在2024下半年开始复苏。预计2024年半导体测试设备的销售额将增长7.4%,达到67亿美元,封装设备销售额将增长10.0%,达到44亿美元。此外,后端细分市场增长预计将在2025年加速,测试设备销售额将激增30.3%,封装设备销售额将激增34.9%。高性能计算(HPC)用半导体器件复杂性不断增加,以及汽车、工业和消费类电子终端市场需求复苏,支撑这些细分市场增长。此外,随着新晶圆厂产线的增加,后端设备需求也将随之增加。
报告称,预计与存储芯片相关的半导体设备资本支出将在2024年出现显著增长,并在2025年继续增长。随着供需正常化,预计NAND Flash芯片制造设备销售额在2024年将增长1.5%,达到93.5亿美元,并于2025年增长55.5%至146亿美元。DRAM,特别是HBM制造设备销售额将在2024年增长24.1%。
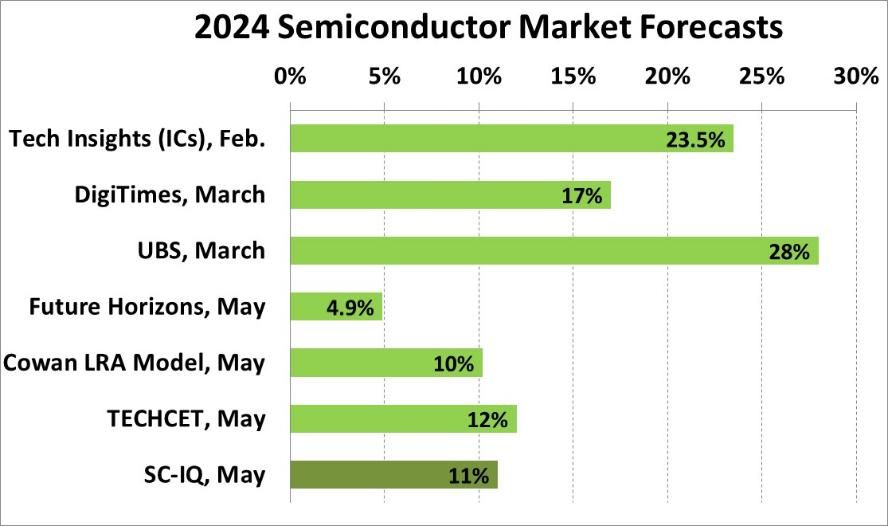
业内多家机构都比较看好2024年的半导体行情。WSTS表示,因生成式AI普及,带动相关半导体产品需求急增,且存储器需求将大幅复苏,因此,2024年全球半导体销售额将增长 13.1%,金额达到5,883.64亿美元,创历史新高。IDC认为,2024年全球半导体销售额将达到6328亿美元,同比增长20.20%。Gartner认为,2024年全球半导体销售额增长幅度将达到16.80%。